DataZAP Report #130
16/09/2026|DataZAP Report
DataZAP Report
As principais notícias do mercado imobiliário entre 09 a 15 de setembro, comentadas por nossos especialistas.
Financiamentos travam com paralisação, mas prazos de compra seguem ativos
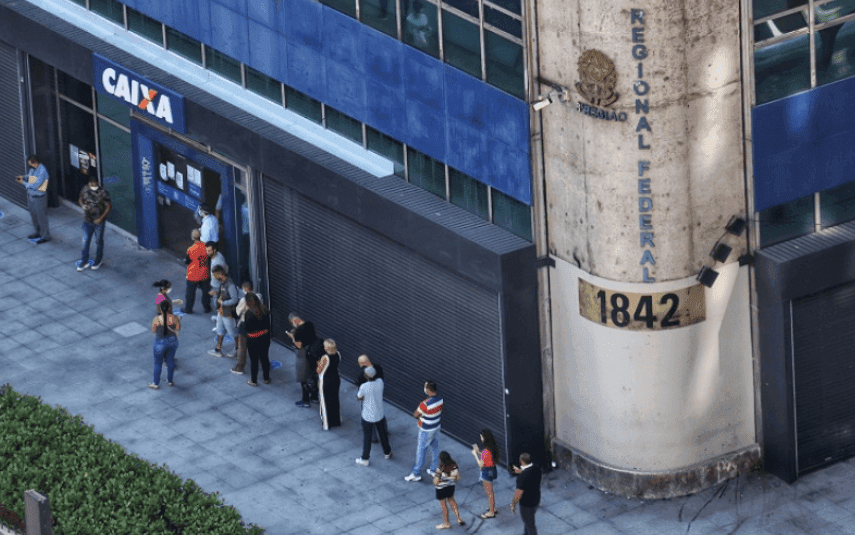
A paralisação dos empregados da Caixa Econômica Federal, responsável por mais da metade das unidades financiadas no mercado habitacional brasileiro, impõe obstáculos operacionais imediatos aos processos de financiamento imobiliário em andamento. Todo esse processo exige atenção aos contratos vigentes, pois a greve bancária compromete o andamento processual do crédito, mas não suspende de forma automática os prazos acordados nos compromissos de compra e venda. Na prática, enquanto a liberação do crédito atrasa no banco, o prazo para pagar o vendedor continua correndo, isso obriga o comprador a assumir o controle da situação e negociar prazos para não perder o imóvel.
Embora o banco mantenha seus canais digitais e correspondentes operantes para o envio de documentos e acompanhamento de propostas, o avanço efetivo dos financiamentos esbarra nas etapas que demandam intervenção humana. Procedimentos internos críticos, como a conferência documental, avaliações jurídicas e de engenharia, auditoria para a liberação do Fundo de Garantia do Tempo de Serviço (FGTS) e as assinaturas presenciais, tendem a sofrer paralisações ou adiamentos. Mesmo propostas com aprovação preliminar de crédito ou com agendamentos já marcados nas agências estão sujeitas a cancelamentos e ao ingresso em filas represadas de atendimento.
Diante do risco de esgotamento do prazo contratual, o comprador se encontra em um cenário que precisa reunir todos os protocolos, e-mails e tentativas de atendimento nos canais disponíveis, comprovando ter cumprido suas obrigações e evidenciando que o atraso decorre exclusivamente do agente financeiro. Com essa documentação, torna-se viável notificar o vendedor antes do vencimento para solicitar uma prorrogação formal via aditivo contratual, isenta de multas, ou, se necessário, fundamentar medidas jurídicas para afastar penalidades indevidas causadas por terceiros na prestação de serviço.
MCMV tem ampliação de R$ 500 mi em seus recursos para 2026
O Conselho Curador do FGTS aprovou um aporte suplementar de R$ 500 milhões no orçamento reservado aos subsídios do programa Minha Casa Minha Vida, elevando o teto anual de R$ 12,5 bilhões para R$ 13 bilhões. A continuidade do atendimento é prevista até o encerramento do exercício financeiro, mediante demanda crescente do segmento. O ajuste reflete a grande dinâmica no setor de habitação popular, enquadrando-se nos mecanismos previstos na legislação para adequação do uso dos recursos.
Do montante de R$ 12,5 bilhões estipulado anteriormente, 60,6% (R$ 7,5 bilhões) foram consumidos entre janeiro e agosto, valor que tende a crescer após a consolidação total dos dados mensais. A ampliação orçamentária é restrita ao atendimento das demandas de 2026 e não altera o patamar base de R$ 12,5 bilhões estipulado para as discussões de 2027. O benefício, direcionado às Faixas 1 e 2 com subsídios individuais que alcançam até R$ 65 mil, atendeu a mais de 200 mil famílias até julho, com projeção de atingir 376 mil concessões até o final do ano.
O desempenho do crédito para baixa renda contrasta com o ritmo de execução das demais linhas habitacionais do FGTS, cujo orçamento total para o ano é de R$ 145,5 bilhões, com 58,3% (R$ 84,2 bilhões) já contratados. Enquanto a habitação popular comprometeu 63,3% de sua verba (R$ 79,4 bilhões), o crédito imobiliário voltado à classe média executou 26,8% do previsto (R$ 4 bilhões de R$ 15 bilhões). Já a linha pró-cotista registrou o menor índice de contratação do período, utilizando apenas 19% dos R$ 4 bilhões disponíveis.
Leia mais: https://portas.com.br/noticias/conselho-fgts-aprova-r-500-milhoes-subsidio-minha-casa-minha-vida/
Índice FipeZAP de Locação Residencial desacelera em agosto de 2026
O Índice FipeZAP de Locação Residencial, que acompanha a variação dos preços de imóveis em 36 cidades brasileiras, registrou alta de 0,55% nos preços de locação residencial em agosto de 2026, mostrando desaceleração em relação ao resultado observado no mês anterior (+0,70%). No acumulado de 2026, o índice avança 6,56%, enquanto nos últimos 12 meses a variação atinge +9,16%, superando o comportamento do IPCA/IBGE no mesmo período (+4,22%).
Entre as categorias de imóveis analisadas, os imóveis com quatro ou mais dormitórios apresentaram a maior variação mensal no período (+0,72%), enquanto as unidades com um dormitório tiveram o menor avanço relativo (+0,46%). Por sua vez, no acumulado de 12 meses, os imóveis com dois dormitórios continuaram registrando a maior elevação no mercado, com alta de 10,25%.
Referente ao preço médio de locação residencial nas 36 cidades monitoradas, agosto encerrou em R$ 54,47/m². Considerando as 22 capitais que integram a amostra, São Paulo (SP) manteve o maior preço médio (R$ 65,36/m²), seguida de Recife (R$ 64,19/m²). Na análise por tipologia, os apartamentos de um dormitório registraram o maior valor por metro quadrado (R$ 72,41/m²), enquanto as unidades de três dormitórios apresentaram o menor preço relativo (R$ 46,86/m²). Para investidores, o retorno médio do aluguel (rental yield) foi estimado em 6,14% ao ano, sendo Recife a capital com maior rentabilidade (8,40% a.a.) e os imóveis de um dormitório a opção mais lucrativa (6,77% a.a.).