DataZAP Report #137
04/11/2026|DataZAP Report
DataZAP Report
As principais notícias do mercado imobiliário entre 28 de outubro e 03 de novembro, comentadas por nossos especialistas.
Bancos privados elevam o crédito imobiliário
O Santander formalizou o aumento de sua taxa mínima de crédito imobiliário de 11,7% para 12,5% ao ano, consolidando em menos de uma semana uma rodada de reajustes entre os três principais bancos privados do país. Esse movimento acompanhou as revisões do Bradesco, que elevou suas condições em 3,3 pontos percentuais logo após o segundo turno eleitoral, e pelo Itaú Unibanco, com alta próxima a 1 ponto percentual. Apesar de ter aplicado a menor correção do grupo e manter seus impostos mínimos abaixo da Selic de 13,8% ao ano, o banco conclui uma remessa setorial que encarece o financiamento imobiliário.
Os três bancos privados passaram a cobrar juros acima do limite regulatório de 12% ao ano fixado pelo Sistema Financeiro da Habitação (SFH). Com isso, as novas contratações migram obrigatoriamente para o Sistema de Financiamento Imobiliário (SFI), modelo no qual os custos são pactuados gratuitamente. Para o mutuário, a exclusão do SFH inviabiliza a utilização do saldo do Fundo de Garantia do Tempo de Serviço (FGTS), tanto na etapa de aquisição quanto na amortização de parcelas, restringindo as alternativas financeiras do comprador.
A alta no custo final do crédito decorre de uma mudança estrutural na composição de recursos do setor, marcada pela perda de relevância da caderneta de poupança, cuja fatia no funding habitacional caiu de 34% em dezembro de 2023 para 29% em dezembro de 2025. Diante dessa retração, os bancos ampliaram a emissão de Letras de Crédito Imobiliário (LCIs), instrumentos de captação atrelados à curva de juros futuros que encarecem com a tributação das taxas de mercado. Esse repasse aos consumidores ocorre em um momento de demanda aquecida, refletida nas concessões imobiliárias de R$ 180,9 bi no primeiro semestre de 2026, montante 23% superior ao de igual período do ano anterior.
Cury testa modelo de locação social e amplia possibilidades de atuação no segmento de habitação popular
A Cury será a primeira grande incorporadora do Minha Casa, Minha Vida (MCMV) a testar o modelo de locação social, em uma iniciativa que busca ampliar o acesso à moradia para famílias de baixa renda. O projeto-piloto prevê a disponibilização de 10 apartamentos em um novo empreendimento na Barra Funda, em São Paulo, com aluguel médio de R$ 500, valor significativamente inferior à média de R$ 2 mil a R$ 3 mil praticada na região para imóveis compactos.
A iniciativa surge em um contexto de juros elevados e maior rigor na aprovação de contratos de financiamento, ampliando a discussão sobre alternativas de acesso à habitação para famílias que não conseguem arcar com os aluguéis de mercado ou reunir recursos para a entrada de um imóvel financiado.
Batizado de Confluência, o projeto terá duração inicial de três anos. As 10 unidades foram doadas pela Cury ao Instituto Cury e serão administradas em parceria com o Fundo Fica, organização que atua há 11 anos com locação social. Os contratos terão prazo de 30 meses, e a seleção dos moradores será realizada por organizações sociais parceiras, com prioridade para idosos, mães solo com crianças e jovens que deixam instituições de acolhimento ao atingir a maioridade.
Além do aluguel subsidiado, limitado a um terço da renda familiar, o projeto prevê acompanhamento social, com orientação para acesso a oportunidades de emprego, educação e benefícios sociais. A proposta é que a moradia em uma região mais central, associada ao suporte oferecido, contribua para a melhoria das condições de vida das famílias e, futuramente, possibilite até mesmo sua transição para a aquisição de um imóvel.
Segundo a incorporadora, o principal desafio inicial é estruturar um modelo economicamente autossustentável, que possa coexistir com sua operação tradicional e, posteriormente, ser replicado em maior escala. A expectativa dos envolvidos é que a experiência demonstre a viabilidade da locação social como uma alternativa de participação do mercado imobiliário no enfrentamento do déficit habitacional brasileiro.
Realidade virtual revoluciona a forma de comprar imóvel na planta
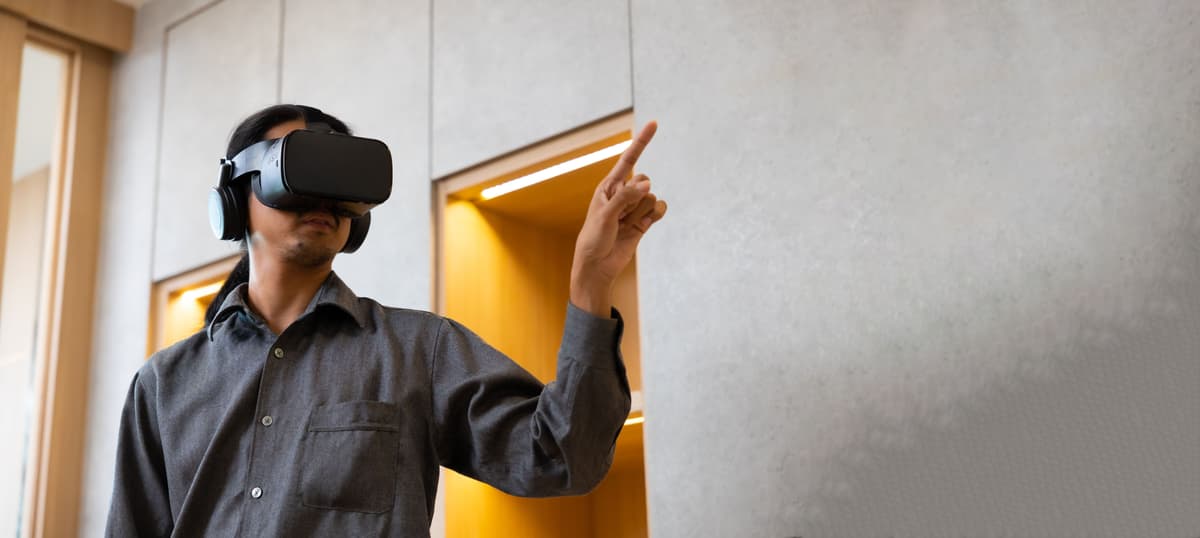
As principais ferramentas de comercialização de imóveis na planta, a exemplo de plantas técnicas, maquetes físicas e imagens renderizadas, fazem o papel de projetar a ocupação do espaço. A aplicação da realidade virtual altera essa dinâmica ao viabilizar o posicionamento em escala real por empreendimentos ainda em fase de obras. Em vez de decodificar representações bidimensionais, o potencial comprador vivencia a espacialidade de forma direta, avaliando dimensões de cômodos, profundidade e a vista real das janelas.
A efetividade da tecnologia no processo comercial está na composição técnica da experiência, e não apenas no dispositivo utilizado, conforme pontuam Aldair Machado e Douglas Foschiera, da Feedback Studios. A transformação de uma simulação visual em um ambiente exige a integração entre modelagem tridimensional precisa, iluminação fiel ao projeto e camadas sonoras dinâmicas, que variam conforme o ambiente visitado. Essa localização sensorial gera estímulos capazes de provocar reações físicas genuínas, como a percepção de altura em sacadas elevadas, validando a proporcionalidade do pé-direito e dos recuos antes da entrega física.
Além de todo esse conjunto que a tecnologia entrega, para um resultado excepcional a navegação virtual requer um roteiro estratégico alinhado às necessidades cotidianas do interessado. Conforme destaca Foschiera, uma visita adequada deve contextualizar atributos práticos da planta, como a iluminação matinal e a integração de áreas sociais, estabelecendo uma conexão funcional entre o imóvel e a rotina da pessoa. Ao antecipar com precisão a vivência do espaço construído, a ferramenta ajuda a solucionar as lacunas das ferramentas tradicionais dos projetos na planta, transformando a percepção do cliente e, traz maior agilidade na decisão de compra.